


Cesja mieszkania przed przeniesieniem własności

Wydłużony czas oczekiwania na wpis do księgi wieczystej może sprawić, że będziesz chciał sprzedać mieszkanie jeszcze przed sfinalizowaniem wszystkich formalności. W takiej sytuacji w grę może wchodzić cesja praw z umowy deweloperskiej albo przeniesienie własności nieruchomości już wpisanej do księgi, ale bez zaktualizowanych danych właściciela. Warto więc wiedzieć, z jakimi formalnościami, podatkami i kwestiami kredytowymi wiążą się oba rozwiązania.
Cesja praw z umowy deweloperskiej – najważniejsze informacje
- Cesja mieszkania polega na przeniesieniu praw z umowy deweloperskiej na inną osobę jeszcze przed przeniesieniem własności lokalu.
- Umowa cesji wymaga formy aktu notarialnego.
- Co do zasady cesja jest możliwa, jeśli umowa dotyczy jednego mieszkania lub domu, a cedent nie dokonał podobnej cesji w ciągu poprzednich 3 lat.
- Nie każda cesja wymaga automatycznie zgody dewelopera, ale musisz sprawdzić zapisy umowy i zakres przejmowanych obowiązków.
- Jeśli finansujesz zakup kredytem hipotecznym, wcześniej ustal z bankiem sposób rozliczenia zobowiązania i zabezpieczeń.
Cesja praw do mieszkania – na czym polega i kiedy może się przydać?
Cesja praw to forma przeniesienia na innego nabywcę wierzytelności wynikających z umowy deweloperskiej. Możesz z niej skorzystać wtedy, gdy mieszkanie formalnie nie istnieje jeszcze jako odrębna nieruchomość, a więc nie może być sprzedane na zasadach ogólnych.
W praktyce cesja przydaje się najczęściej wtedy, gdy jako pierwotny kupujący z różnych powodów nie chcesz lub nie możesz dokończyć transakcji – na przykład zmieniasz plany życiowe, masz problem z finansowaniem albo znajdujesz bardziej atrakcyjną ofertę.
Pamiętaj jednak, że cesja nie jest tym samym co sprzedaż mieszkania z księgą wieczystą. Różni się zakresem przenoszonych praw, formalnościami i skutkami podatkowymi.
W praktyce możesz mieć do czynienia z dwiema odrębnymi sytuacjami:
- cesją praw z umowy deweloperskiej – czyli przeniesieniem na innego nabywcę praw bądź praw i obowiązków wynikających z umowy jeszcze przed ustanowieniem odrębnej własności lokalu,
- przeniesieniem własności mieszkania z księgą wieczystą, w której dane właściciela nie zostały jeszcze zaktualizowane.
Chociaż w obu przypadkach możesz nie być jeszcze wpisany do księgi wieczystej, twoja sytuacja prawna i podatkowa wygląda zupełnie inaczej. Poniżej omawiamy oba scenariusze.
Umowa deweloperska: koszty, opłaty notarialne, ustawa, transze, wzór CZYTAJ
1. Cesja praw z umowy deweloperskiej
W pierwszym przypadku nie jesteś jeszcze właścicielem mieszkania, a niekiedy sama nieruchomość w sensie prawnym nie została jeszcze wyodrębniona. W umowie deweloperskiej deweloper zobowiązuje się bowiem do wybudowania określonej nieruchomości, wyodrębnienia samodzielnego lokalu i przeniesienia na ciebie jego własności.
Dopóki nie dojdzie do ustanowienia odrębnej własności lokalu, sam lokal nie może być przedmiotem obrotu na takich zasadach jak istniejąca już nieruchomość.
Jak cesja umowy deweloperskiej wpływa na kredyt?
Jeżeli finansujesz zakup mieszkania kredytem hipotecznym, przed dokonaniem cesji musisz ustalić z bankiem sposób rozliczenia kredytu i zabezpieczeń. W zależności od warunków umowy kredytowej może być potrzebna zgoda banku na zmianę nabywcy, przejęcie zobowiązania albo wcześniejszą spłatę kredytu.
Jeżeli cesjonariusz ma przejąć także obowiązki pierwotnego nabywcy, trzeba ustalić m.in. sposób dalszej spłaty kredytu i kolejnych transz dla dewelopera.
Cesja a zdolność kredytowa kupującego
Bank może ponownie zweryfikować wartość nieruchomości oraz zdolność kredytową osoby, która ma przejąć finansowanie. Jeśli wartość przyjęta przez bank okaże się niższa od kwoty potrzebnej do przeprowadzenia transakcji, nowy nabywca może być zmuszony do zaangażowania większej ilości własnych środków.
Procedura cesji z kredytem wygląda następująco:
- uzyskanie zgody banku – cedent składa wniosek o zgodę na cesję wraz z danymi cesjonariusza;
- weryfikacja zdolności kredytowej cesjonariusza – jeśli przejmuje kredyt, bank ocenia jego wiarygodność;
- spłata kredytu lub jego przejęcie – cesjonariusz spłaca kredyt cedenta lub wnioskuje o przejęcie zobowiązania;
- podpisanie umowy cesji – u notariusza, z udziałem przedstawiciela banku lub na podstawie jego pełnomocnictwa;
- zmiana zabezpieczeń – bank ustanawia nowe zabezpieczenia na rzecz cesjonariusza;
- powiadomienie dewelopera – o zmianie nabywcy i numerze rachunku do zwrotów.
Warunki i ograniczenia cesji
Od 2023 r. ustawa deweloperska ogranicza możliwość dokonywania cesji praw z umowy deweloperskiej. Co do zasady cesja jest możliwa, jeżeli umowa dotyczy nie więcej niż jednego mieszkania lub domu, a cedent w ciągu poprzednich 3 lat nie dokonał cesji wierzytelności wynikających z innej takiej umowy.
Ograniczenia te nie dotyczą określonych przypadków przeniesienia praw na osoby należące do I lub II grupy podatkowej.
Umowa cesji musi zostać zawarta w formie aktu notarialnego. Cedent składa również wymagane oświadczenie dotyczące wcześniejszych cesji.
Czy potrzebna jest zgoda dewelopera na cesję?
Nie każda cesja wierzytelności wymaga automatycznie zgody dewelopera. Zanim podejmiesz decyzję, sprawdź jednak zapisy swojej umowy deweloperskiej oraz ustal, czy na cesjonariusza mają przejść wyłącznie prawa, czy również obowiązki pierwotnego nabywcy.
Przejęcie obowiązków najczęściej wymaga dodatkowej zgody dewelopera.
Podatek oraz koszty cesji
Oba wskazane powyżej przypadki, na gruncie podatkowym, oceniane są w ten sam sposób. Mianowicie, nie są kwalifikowane jako sprzedaż nieruchomości, a jako sprzedaż praw. W konsekwencji, nie będziesz mógł skorzystać z tzw. ulgi mieszkaniowej i to nawet, jeżeli całość uzyskanych środków przeznaczysz na zakup nieruchomości.
Organy podatkowe są tutaj zgodne: jeżeli uzyskałeś dochód z takiej transakcji, podlega on opodatkowaniu według skali podatkowej. W 2026 r. dochód do 120 000 zł objęty jest stawką 12%, z uwzględnieniem kwoty zmniejszającej podatek 3600 zł. Powyżej tej kwoty podatek wynosi 10 800 zł + 32% nadwyżki ponad 120 000 zł. Jeżeli podstawa daniny solidarnościowej przekroczy 1 mln zł, od nadwyżki ponad ten próg dochodzi dodatkowo 4% daniny solidarnościowej.
Co stanowi dochód?
Będzie nim różnica pomiędzy ceną „sprzedaży” ww. praw, a sumą kosztów ich nabycia i wykończenia. Przykładowo, jeżeli odebrałeś mieszkanie w stanie deweloperskim, wykończyłeś je i następnie sprzedajesz ekspektatywę prawa własności, to od uzyskanej ceny odliczysz m.in.:
- cenę wpłaconą deweloperowi za mieszkanie,
- koszty aktów notarialnych,
- wydatki na wykończenie lokalu,
- wynagrodzenie pośrednika, który znalazł nabywcę.
Opisane powyżej zasady opodatkowania należy stosować do tych przypadków, w których nieruchomość nie ma jeszcze urządzonej księgi wieczystej. Niejako na pocieszenie można dodać, że transakcje takie nie podlegają opodatkowaniu podatkiem od czynności cywilnoprawnych.
Na co uważać przy cesji?
Przed zakupem mieszkania z cesji należy dokładnie sprawdzić, jakie prawa z umowy deweloperskiej przechodzą na cesjonariusza oraz jakie obowiązki ma on przejąć. Jeżeli nabywamy ekspektatywę prawa własności, warto zorientować się, czy mogą istnieć przeszkody do wpisu tego prawa do księgi wieczystej. W tym celu należy zapoznać się z treścią umowy ustanowienia odrębnej własności lokalu oraz z treścią księgi wieczystej, z której lokal ma zostać wydzielony.
2. Mieszkanie z urządzoną księgą wieczystą
To nie jest już cesja mieszkania, lecz sprzedaż prawa własności nieruchomości. W takim przypadku zastosowanie znajdzie ogólna zasada prawa cywilnego, zgodnie z którą umowa sprzedaży lub inna umowa zobowiązująca do przeniesienia własności określonej nieruchomości może przenieść własność na nabywcę.
W praktyce oznacza to, że własność nieruchomości nabywasz z chwilą zawarcia umowy sprzedaży w formie aktu notarialnego.
Od strony podatkowej, skoro umowa przenosi własność nieruchomości, sam fakt jej zawarcia może umożliwić skorzystanie z ulgi mieszkaniowej. W tym przypadku może być jednak konieczna zapłata podatku od czynności cywilnoprawnych w wysokości 2%, chyba że do transakcji zastosowanie znajdzie odpowiednie wyłączenie związane z VAT.
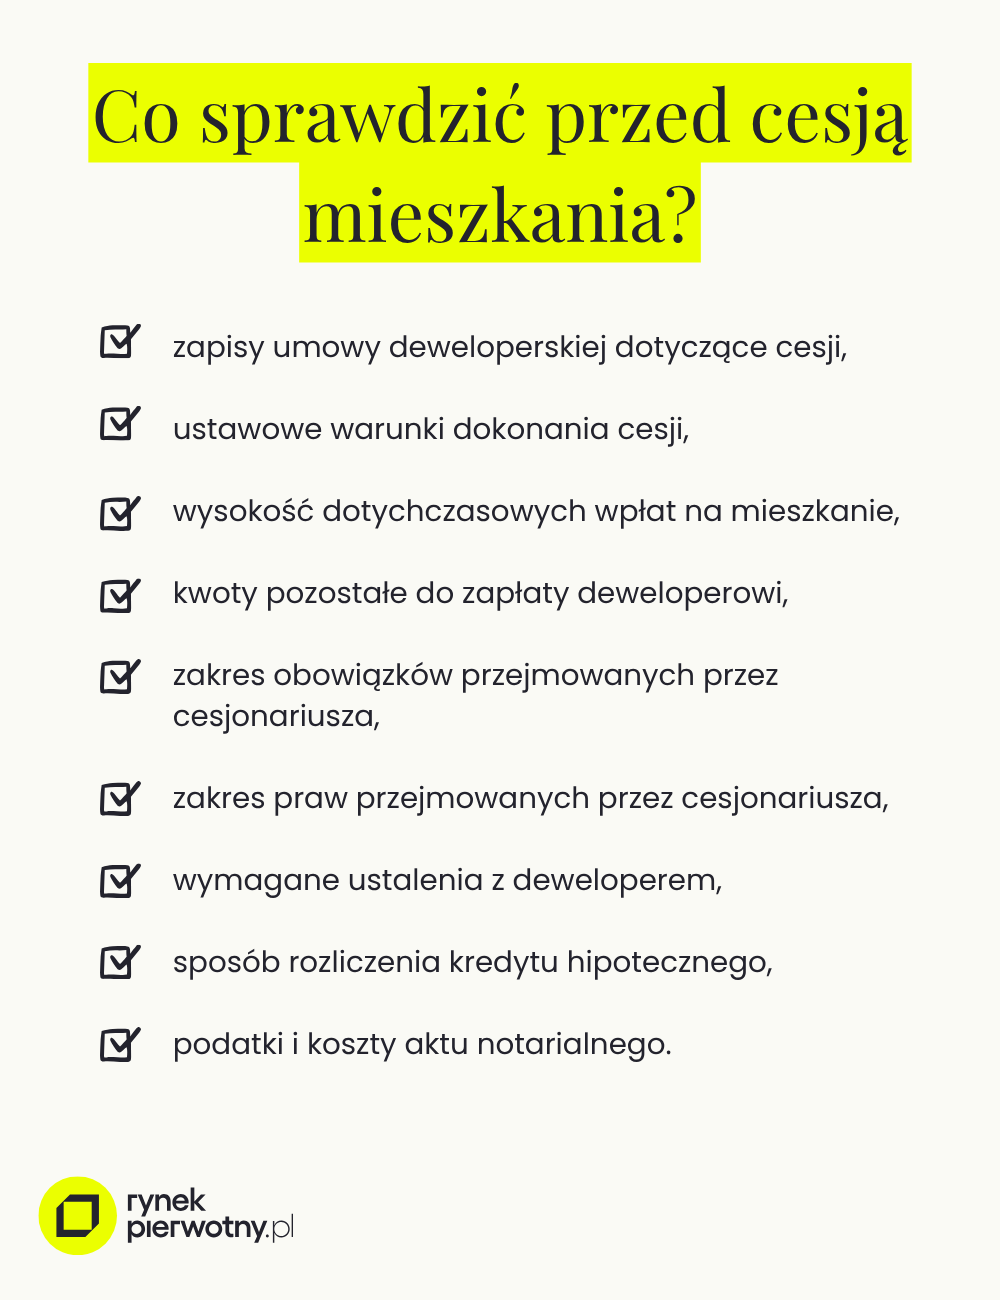
Cesja praw do mieszkania – podsumowanie
Cesja umowy deweloperskiej pozwala przenieść na inną osobę prawa wynikające z umowy jeszcze przed ustanowieniem odrębnej własności lokalu. Wiąże się jednak z formalnościami: umowa cesji wymaga aktu notarialnego, a w zależności od sposobu finansowania i treści umowy mogą być potrzebne dodatkowe zgody banku lub dewelopera.
Do tego dochodzą koszty notarialne oraz możliwe skutki podatkowe. Zanim zdecydujesz się na cesję, dokładnie przeanalizuj umowę deweloperską, stan rozliczeń i warunki przeniesienia praw.
Chcesz uniknąć zawiłości prawnych i finansowych? Rozważ zakup mieszkania prosto od dewelopera – postaw na jasne zasady, pełną przejrzystość i bezpieczeństwo transakcji.
Często zadawane pytania
Czy można zrobić cesję mieszkania po odbiorze, ale przed przeniesieniem własności?
Tak. Sam odbiór mieszkania nie oznacza jeszcze nabycia prawa własności. Jeśli własność lokalu nie została jeszcze przeniesiona, nadal może być możliwe przeniesienie wierzytelności wynikających z umowy deweloperskiej, o ile spełnione są warunki ustawowe i pozwala na to konstrukcja danej umowy. Po przeniesieniu własności nie mamy już do czynienia z cesją praw z umowy deweloperskiej, lecz ze sprzedażą nieruchomości.
Czy cesja mieszkania i sprzedaż mieszkania to to samo?
Nie. Przy cesji przenosisz prawa wynikające z umowy zawartej z deweloperem, ponieważ nie jesteś jeszcze właścicielem lokalu. Sprzedaż mieszkania jest możliwa dopiero po nabyciu prawa własności nieruchomości.
Czy cesjonariusz automatycznie przejmuje wszystkie obowiązki z umowy deweloperskiej?
Nie należy tego zakładać. Ustawa deweloperska mówi o przeniesieniu wierzytelności wynikających z umowy, natomiast przejęcie obowiązków, np. zapłaty kolejnych transz, wymaga odpowiedniego uregulowania w dokumentach transakcji i może wiązać się z dodatkowymi zgodami.
Czy przy cesji trzeba zwrócić cedentowi kwoty wpłacone wcześniej deweloperowi?
Sposób rozliczenia dotychczasowych wpłat ustalają strony cesji. Sam deweloper nie zwraca cedentowi wpłaconych wcześniej środków tylko dlatego, że dochodzi do cesji. Dlatego przed podpisaniem aktu dokładnie ustalcie, jak zostaną rozliczone wcześniejsze wpłaty.
Czy od cesji praw z umowy deweloperskiej należy się PCC?
Cesja praw z umowy deweloperskiej może podlegać PCC, ale nie w każdej sytuacji. Jeśli odpłatna cesja jest traktowana jako sprzedaż innych praw majątkowych, stawka PCC wynosi co do zasady 1%. Trzeba jednak sprawdzić, czy dana transakcja podlega VAT albo korzysta z wyłączenia z PCC. Dlatego obowiązek zapłaty podatku zależy od sposobu rozliczenia konkretnej cesji i statusu jej stron.
Radca prawny, absolwent studiów II i III stopnia na Wydziale Prawa i Administracji Uniwersytetu Gdańskiego, wspólnik zarządzający w Kancelarii Radców Prawnych Legitus s.c.
OCEŃ ARTYKUŁ:
Zapisz się do Newslettera
Bądź na bieżąco! Otrzymuj poradniki, analizy i aktualności o nieruchomościach z RynekPierwotny.pl na swoją skrzynkę e-mail.
PODZIEL SIĘ:
KATEGORIE:


